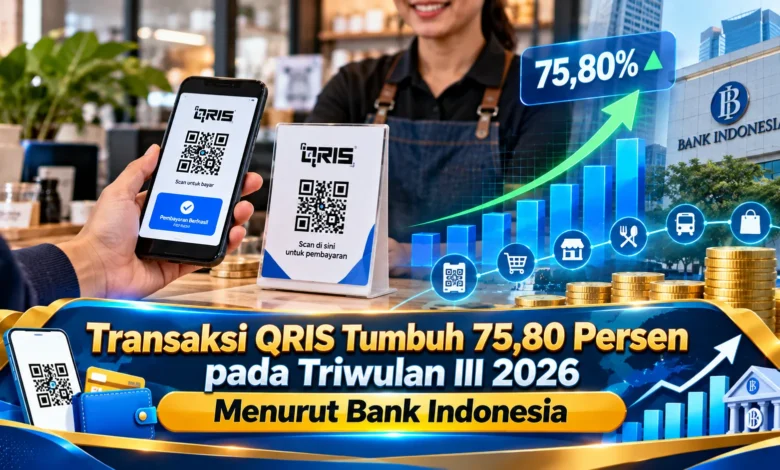
Pertumbuhan transaksi QRIS kembali menunjukkan perkembangan positif dalam ekosistem pembayaran digital Indonesia. Bank Indonesia mencatat transaksi QRIS meningkat 75,80 persen secara tahunan pada triwulan III 2026, mencerminkan semakin luasnya penggunaan metode pembayaran berbasis kode QR. Perkembangan ini menjadi perhatian penting bagi sektor Bisnis, terutama pelaku usaha yang mengandalkan transaksi cepat, praktis, dan mudah diakses pelanggan. Peningkatan jumlah pengguna dan merchant turut memperkuat posisi QRIS dalam aktivitas ekonomi sehari-hari. Meski demikian, pertumbuhan transaksi yang tinggi juga perlu dipahami bersama perubahan perilaku konsumen, kesiapan infrastruktur, serta tantangan keamanan pembayaran digital yang terus berkembang.
Pertumbuhan Transaksi QRIS Mencapai 75,80 Persen pada Triwulan III 2026
Bank Indonesia mencatat bahwa transaksi melalui Quick Response Code Indonesian Standard atau QRIS menunjukkan kenaikan sebesar 75,80 persen secara tahunan pada triwulan III 2026. Informasi tersebut disampaikan dalam publikasi resmi bank sentral pada 21 Oktober 2026. Angka pertumbuhan tersebut mencerminkan perkembangan penggunaan pembayaran berbasis kode QR dibandingkan periode yang sama tahun sebelumnya. Dalam konteks Bisnis, QRIS memungkinkan proses pembayaran yang praktis bagi pembeli serta pedagang. Perkembangan positif tersebut juga berkaitan dengan bertambahnya pengguna, sehingga akses terhadap transaksi nontunai menjadi semakin luas di beragam aktivitas perdagangan.
Perkembangan QRIS terjadi di tengah meluasnya penggunaan layanan keuangan digital. Pada triwulan III 2026, volume transaksi pembayaran digital secara keseluruhan mencapai 18,09 miliar transaksi atau meningkat 39,24 persen secara tahunan. Volume pembayaran itu mencakup berbagai kanal pembayaran digital, sehingga harus dipahami sebagai indikator pembayaran digital yang lebih luas. Sementara itu, transaksi melalui internet payments bertumbuh 14,26 persen dan mobile payments mengalami kenaikan 45,55 persen secara tahunan. Perbandingan ini memperlihatkan bahwa pembayaran digital semakin digunakan dalam kegiatan ekonomi. Bagi pelaku usaha, kondisi tersebut menjadi pertimbangan dalam pengembangan layanan pembayaran yang mudah digunakan pembeli.
Menafsirkan Data Pertumbuhan QRIS dengan Lebih Akurat
Angka kenaikan QRIS sebesar 75,80 persen dihitung berdasarkan perubahan secara year on year. Dengan kata lain, indikator transaksi QRIS pada triwulan III 2026 dievaluasi menggunakan acuan triwulan III 2025, bukan menggunakan satu bulan sebagai pembanding. Perbedaan metode perbandingan ini penting diperhatikan karena angka 75,80 persen bukan persentase seluruh transaksi ekonomi yang memakai QRIS. Data tahunan tersebut menggambarkan peningkatan dibandingkan periode sebelumnya dalam periode pengukuran yang jelas. Melalui pemahaman yang tepat, pengelola usaha dapat menilai perkembangan pembayaran digital tanpa salah memahami angka pertumbuhan.
Kenaikan penggunaan metode QRIS juga perlu dibedakan dari kenaikan nilai nominal dengan persentase sama. Banyaknya aktivitas pembayaran dan total nominal pembayaran merupakan dua ukuran berbeda. Sebagai ilustrasi, semakin seringnya konsumen menggunakan QRIS untuk pengeluaran harian dapat mendorong pertumbuhan jumlah transaksi tanpa menjamin peningkatan total uang dalam proporsi identik. Oleh karena itu, data pertumbuhan QRIS perlu dipahami dalam konteks sistem pembayaran. Untuk pelaku perdagangan, informasi seperti frekuensi transaksi pelanggan membantu memahami kebiasaan konsumen secara lebih terukur.
Peningkatan Pengguna dan Pedagang Mendukung Pertumbuhan QRIS
Perkembangan aktivitas pembayaran berbasis QR didukung oleh meluasnya jaringan konsumen serta pedagang. Dalam publikasi Bank Indonesia, jumlah pengguna QRIS pada triwulan III 2026 tercatat sebesar 70,6 juta, sedangkan jumlah merchant yang menerima pembayaran QRIS mencapai 49,4 juta. Cakupan penggunaan tersebut menggambarkan perkembangan jaringan pembayaran dalam aktivitas pembayaran digital nasional. Semakin banyak tempat usaha menerima QRIS memberikan lebih banyak pilihan pembayaran pada berbagai kebutuhan sehari-hari. Di sisi lain, bertambahnya konsumen yang mengenal QRIS dapat memperkuat kebutuhan merchant terhadap transaksi nontunai. Perkembangan kedua sisi ekosistem tersebut menciptakan lingkungan transaksi yang semakin terhubung.
Bagi pelaku usaha mikro, kecil, dan menengah, ketersediaan pembayaran berbasis QR memberikan pilihan transaksi tambahan tanpa mengharuskan pelanggan membawa uang tunai. Pemilik warung, toko kebutuhan harian, dan penyedia jasa berpeluang memanfaatkan QRIS untuk melayani pembeli dengan beragam preferensi. Meski demikian, penggunaan fasilitas pembayaran digital tidak secara otomatis meningkatkan omzet. Mutu barang dan jasa, harga, lokasi, serta pelayanan masih menjadi pertimbangan utama konsumen. Oleh sebab itu, QRIS dapat digunakan untuk melengkapi pengalaman pelanggan, bukan pengganti kualitas layanan.
Peran QRIS dalam Mendukung Efisiensi Transaksi dan Pengelolaan Usaha
Perkembangan transaksi pembayaran berbasis kode QR membuka berbagai kesempatan bagi pelaku Bisnis untuk meningkatkan kemudahan transaksi. Dalam operasional toko, penyediaan metode pembayaran nontunai dapat mengurangi kebutuhan menyediakan uang kembalian. Untuk pedagang yang melayani pembelian harian, kemudahan tersebut dapat membantu memperlancar antrean. Walaupun menawarkan kemudahan, kecepatan transaksi tetap dipengaruhi koneksi internet, kesiapan aplikasi, dan kemampuan petugas memeriksa transaksi. Oleh sebab itu, pelaku usaha sebaiknya menyediakan prosedur pembayaran yang jelas agar kegiatan penjualan tidak mudah terganggu.
Tidak hanya membantu proses penerimaan uang, penggunaan QRIS berpotensi mempermudah pemantauan pembayaran apabila pengusaha menggunakan laporan dari penyedia layanan. Riwayat penerimaan dana dapat digunakan sebagai bahan evaluasi, terutama ketika jumlah transaksi semakin banyak. Misalnya, pemilik kedai dapat membandingkan penerimaan melalui QRIS dan uang tunai untuk menyesuaikan pengelolaan kas harian. Walaupun data transaksi tersedia, catatan transaksi perlu dilengkapi informasi usaha lainnya. Beban usaha, pembayaran yang belum terselesaikan, dan pengembalian dana harus masuk dalam evaluasi keuangan. Dengan pengelolaan yang disiplin, penggunaan QRIS dalam kegiatan usaha dapat mendukung keputusan Bisnis yang terukur.
Menjaga Keamanan Transaksi QRIS dan Kepercayaan Pelanggan
Meningkatnya aktivitas transaksi elektronik harus disertai pemahaman keamanan yang memadai. Dalam operasional merchant, verifikasi status transaksi merupakan langkah penting. Penjual perlu menghindari ketergantungan pada informasi pembayaran yang belum terverifikasi, karena status pembayaran harus diperiksa melalui saluran resmi. Sebagai prosedur yang lebih aman, gunakan aplikasi merchant resmi. Jika terdapat perbedaan informasi transaksi, ikuti prosedur penyelesaian dari penyedia layanan. Prosedur pemeriksaan tersebut membantu mengurangi risiko kesalahpahaman serta menjaga hubungan baik dengan pelanggan.
Dari sisi konsumen, kehati-hatian juga diperlukan ketika memindai kode pembayaran. Ketika akan menyetujui transaksi, pengguna sebaiknya memeriksa nama penerima dan jumlah uang yang akan dibayarkan. Langkah sederhana tersebut mengurangi risiko pembayaran ke penerima yang tidak sesuai. Selain itu, informasi autentikasi pribadi tidak boleh diberikan kepada pihak lain. Dalam pengelolaan merchant, pemberian panduan operasional dapat membantu mengurangi kekeliruan. Berdasarkan praktik perlindungan yang baik, manfaat QRIS dapat digunakan secara lebih bertanggung jawab.
Kesimpulan: Pertumbuhan QRIS Memperkuat Perkembangan Bisnis Digital
Pertumbuhan transaksi QRIS sebesar 75,80 persen secara tahunan pada triwulan III 2026 menunjukkan kemajuan penggunaan pembayaran digital di Indonesia. Laporan resmi bank sentral juga menggambarkan jumlah pengguna mencapai 70,6 juta dan merchant sebanyak 49,4 juta, yang menunjukkan luasnya partisipasi QRIS. Bagi sektor Bisnis, perkembangan tersebut memberikan kesempatan memperluas pilihan pembayaran pelanggan. Namun demikian, penyediaan QRIS tidak langsung memastikan penjualan meningkat. Pertumbuhan pendapatan tetap memerlukan kualitas produk, pengelolaan keuangan, pelayanan pelanggan, dan pengambilan keputusan berdasarkan kondisi usaha. Berdasarkan pemahaman yang tepat, QRIS dapat diintegrasikan dalam strategi pembayaran secara lebih berkelanjutan.
Seiring perubahan kebutuhan transaksi, adopsi layanan transaksi nontunai dapat menjadi semakin relevan apabila akses layanan semakin mudah. Pemilik usaha perlu memperhatikan perubahan layanan pembayaran agar operasional pembayaran tetap tertib. Sebagai langkah pengembangan, evaluasi pengalaman pelanggan perlu dilakukan secara rutin. Kebiasaan evaluasi ini memperkuat kesiapan menghadapi perkembangan pembayaran digital. Bagaimana pengalaman Anda, apakah pembayaran melalui QRIS membantu kegiatan usaha dalam transaksi yang Anda lakukan? Ceritakan pendapat Anda agar sesama pengguna pembayaran digital dapat memahami pengalaman penggunaan dari berbagai sudut pandang.