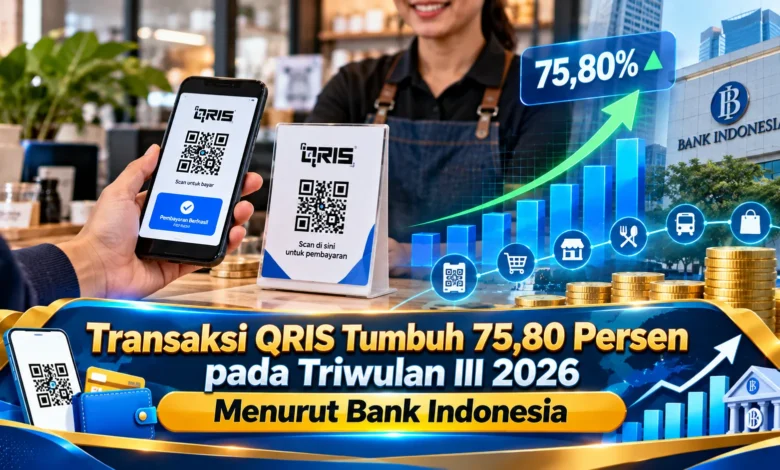
Pertumbuhan transaksi QRIS kembali menunjukkan perkembangan positif dalam ekosistem pembayaran digital Indonesia. Bank Indonesia mencatat transaksi QRIS meningkat 75,80 persen secara tahunan pada triwulan III 2026, mencerminkan semakin luasnya penggunaan metode pembayaran berbasis kode QR. Perkembangan ini menjadi perhatian penting bagi sektor Bisnis, terutama pelaku usaha yang mengandalkan transaksi cepat, praktis, dan mudah diakses pelanggan. Peningkatan jumlah pengguna dan merchant turut memperkuat posisi QRIS dalam aktivitas ekonomi sehari-hari. Meski demikian, pertumbuhan transaksi yang tinggi juga perlu dipahami bersama perubahan perilaku konsumen, kesiapan infrastruktur, serta tantangan keamanan pembayaran digital yang terus berkembang.
Bank Indonesia Catat Kenaikan Transaksi QRIS Sebesar 75,80 Persen
Otoritas moneter Indonesia mengungkapkan bahwa transaksi melalui Quick Response Code Indonesian Standard atau QRIS mencatat peningkatan sebesar 75,80 persen secara tahunan pada triwulan III 2026. Perkembangan ini disampaikan dalam keterangan hasil Rapat Dewan Gubernur pada 21 Oktober 2026. Kinerja pembayaran digital tersebut menunjukkan semakin luasnya pemanfaatan pembayaran berbasis kode QR dibandingkan periode yang sama tahun sebelumnya. Dalam kegiatan ekonomi digital, QRIS menawarkan kemudahan transaksi bagi konsumen dan pelaku usaha. Peningkatan tersebut juga berkaitan dengan bertambahnya pengguna, sehingga pemanfaatan sistem pembayaran berbasis QR menjadi lebih mudah ditemukan di berbagai kegiatan ekonomi.
Perkembangan QRIS berlangsung bersamaan dengan meluasnya penggunaan layanan keuangan digital. Sepanjang kuartal ketiga 2026, volume transaksi pembayaran digital secara keseluruhan mencapai 18,09 miliar transaksi atau meningkat 39,24 persen secara tahunan. Volume pembayaran itu menggambarkan keseluruhan aktivitas pembayaran digital yang dicatat, sehingga perlu dibedakan dari jumlah transaksi khusus QRIS. Sementara itu, transaksi melalui internet payments bertumbuh 14,26 persen dan mobile payments mencatat pertumbuhan 45,55 persen secara tahunan. Kumpulan indikator tersebut memperlihatkan bahwa pembayaran digital menjadi bagian penting dari aktivitas masyarakat. Untuk pengelola Bisnis, kondisi tersebut memberikan alasan untuk memperhatikan kebutuhan transaksi konsumen yang relevan dengan kebutuhan pasar.
Membedakan Kenaikan Transaksi QRIS dan Total Pembayaran Digital
Angka kenaikan QRIS sebesar 75,80 persen mengacu pada pertumbuhan terhadap periode yang sama tahun sebelumnya. Artinya, indikator transaksi QRIS pada triwulan III 2026 dievaluasi menggunakan acuan triwulan III 2025, bukan sekadar dibandingkan dengan bulan sebelumnya. Pemahaman ini penting diperhatikan karena angka 75,80 persen tidak menunjukkan porsi QRIS terhadap total transaksi nasional. Data tahunan tersebut menjelaskan perubahan aktivitas transaksi dalam jangka waktu tertentu. Dengan membaca indikator secara benar, pelaku Bisnis dapat memahami dinamika transaksi nontunai tanpa mencampurkan indikator yang berbeda.
Peningkatan aktivitas pembayaran QRIS juga perlu dibedakan dari pertumbuhan jumlah uang yang dibelanjakan secara setara. Frekuensi pembayaran dan total nominal pembayaran merupakan aspek pengukuran yang tidak sama. Untuk memperjelas konsep, semakin seringnya konsumen menggunakan QRIS untuk pengeluaran harian dapat meningkatkan frekuensi pembayaran tanpa secara otomatis menaikkan nilai transaksi dengan persentase serupa. Oleh karena itu, data pertumbuhan QRIS sebaiknya dibaca bersama indikator pendukung. Bagi usaha yang menerima pembayaran QRIS, informasi seperti jumlah transaksi berhasil dapat digunakan untuk mengevaluasi penjualan secara lebih tepat.
Jumlah Pengguna dan Merchant QRIS Terus Bertambah
Pertumbuhan transaksi QRIS didukung oleh bertambahnya jumlah pengguna dan merchant. Menurut data Bank Indonesia, jumlah pengguna QRIS pada triwulan III 2026 mencapai 70,6 juta, sedangkan jumlah merchant yang menerima pembayaran QRIS tercatat sebanyak 49,4 juta. Jumlah pengguna dan merchant tersebut menunjukkan luasnya ekosistem dalam sistem pembayaran QRIS. Semakin banyak tempat usaha menerima QRIS memudahkan konsumen bertransaksi pada sejumlah aktivitas perdagangan. Pada saat bersamaan, meluasnya pemanfaatan dari sisi pembeli dapat memperkuat kebutuhan merchant terhadap transaksi nontunai. Hubungan tersebut membantu memperluas penerimaan pembayaran.
Bagi pelaku usaha mikro, kecil, dan menengah, ketersediaan pembayaran berbasis QR dapat menjadi sarana mempermudah pelayanan tanpa bergantung sepenuhnya pada transaksi kas. Pengelola usaha kuliner, toko kebutuhan harian, dan penyedia jasa berpeluang memanfaatkan QRIS untuk melayani pembeli dengan beragam preferensi. Namun, penerapan QRIS dalam operasional belum tentu langsung menghasilkan tambahan penjualan. Kualitas produk, harga, lokasi, serta pelayanan tetap memengaruhi keputusan pembelian. Dengan mempertimbangkan kondisi tersebut, QRIS lebih tepat diposisikan sebagai fasilitas pendukung, bukan pengganti kualitas layanan.
Peran QRIS dalam Mendukung Efisiensi Transaksi dan Pengelolaan Usaha
Perkembangan transaksi pembayaran berbasis kode QR memberikan sejumlah peluang bagi pengusaha dan pedagang untuk menyederhanakan pelayanan pelanggan. Pada kegiatan perdagangan sehari-hari, ketersediaan pembayaran digital dapat mempermudah transaksi ketika pembeli tidak membawa uang fisik. Untuk pedagang yang melayani pembelian harian, pilihan transaksi digital tersebut dapat membantu memperlancar antrean. Namun demikian, kecepatan transaksi tetap dipengaruhi koneksi internet, kesiapan aplikasi, dan pemahaman pengguna terhadap proses pembayaran. Oleh sebab itu, pengelola Bisnis harus menyiapkan langkah penanganan kendala agar kegiatan penjualan tidak mudah terganggu.
Di samping penyederhanaan transaksi, penggunaan QRIS dapat mendukung pencatatan keuangan apabila pengusaha menggunakan laporan dari penyedia layanan. Catatan transaksi digital dapat digunakan sebagai bahan evaluasi, terutama ketika usaha mulai memiliki beberapa saluran pembayaran. Sebagai contoh, pemilik kedai dapat menilai penggunaan berbagai metode pembayaran untuk memahami kebiasaan pelanggan. Meski pencatatan digital membantu, riwayat QRIS bukan satu-satunya dasar laporan keuangan. Pengeluaran pembelian barang, pembayaran yang belum terselesaikan, dan pengembalian dana tetap harus diperhitungkan. Dengan pengelolaan yang disiplin, manfaat pembayaran digital dapat mendukung keputusan Bisnis yang terukur.
Mengantisipasi Risiko Pembayaran Digital bagi Pedagang dan Konsumen
Pertumbuhan penggunaan QRIS sebaiknya didukung oleh pemahaman keamanan yang memadai. Untuk pedagang yang menerima QRIS, verifikasi status transaksi merupakan bagian dari pengendalian operasional. Pengelola transaksi jangan hanya mempercayai tangkapan layar yang ditunjukkan pembeli, karena status pembayaran harus diperiksa melalui saluran resmi. Untuk memastikan transaksi, periksa notifikasi dari penyedia pembayaran. Jika terdapat perbedaan informasi transaksi, ikuti prosedur penyelesaian dari penyedia layanan. Langkah verifikasi ini membantu mengurangi risiko kesalahpahaman serta memperkuat kepercayaan dalam pelayanan.
Bagi masyarakat pengguna QRIS, kehati-hatian juga diperlukan ketika menggunakan aplikasi transaksi. Sebelum mengonfirmasi pembayaran, pengguna perlu memastikan identitas merchant dan jumlah uang yang akan dibayarkan. Kebiasaan verifikasi ini dapat membantu mencegah kesalahan transfer. Sebagai bagian dari keamanan digital, data rahasia akun pembayaran harus dijaga kerahasiaannya. Untuk pelaku Bisnis yang menggunakan QRIS, penyusunan prosedur pembayaran mendukung konsistensi pelayanan. Dengan mengutamakan keamanan, kepercayaan terhadap layanan dapat terus dijaga.
Penutup: Memahami Peluang Pembayaran QRIS bagi Ekonomi Indonesia
Pertumbuhan transaksi QRIS sebesar 75,80 persen secara tahunan pada triwulan III 2026 menjadi indikator penting pembayaran digital di Indonesia. Informasi perkembangan sistem pembayaran juga menggambarkan jumlah pengguna mencapai 70,6 juta dan merchant sebanyak 49,4 juta, yang memperkuat jaringan pembayaran QRIS. Untuk pelaku usaha, perkembangan tersebut mendorong pemanfaatan metode transaksi yang lebih praktis. Meskipun adopsinya terus berkembang, pertumbuhan transaksi bukan jaminan kenaikan omzet. Pertumbuhan pendapatan harus didukung oleh kualitas produk, pengelolaan keuangan, pelayanan pelanggan, dan strategi operasional yang tepat. Dengan memahami hubungan tersebut, QRIS dapat digunakan untuk memperbaiki pengalaman transaksi secara lebih bertanggung jawab.
Seiring perubahan kebutuhan transaksi, penggunaan pembayaran berbasis kode QR memiliki ruang untuk semakin meluas apabila keamanan transaksi terus dijaga. Pemilik usaha perlu memperhatikan perubahan layanan pembayaran agar operasional pembayaran tetap tertib. Sebagai langkah pengembangan, evaluasi pengalaman pelanggan perlu dilakukan secara rutin. Kebiasaan evaluasi ini mendukung penggunaan teknologi secara efektif. Apa pendapat Anda, apakah pembayaran melalui QRIS membantu kegiatan usaha dalam transaksi yang Anda lakukan? Sampaikan pandangan Anda agar pembaca yang mengikuti perkembangan QRIS dapat memahami pengalaman penggunaan dari berbagai sudut pandang.